
9月1日正式实施:两项国标落地,国资数据资产管理迎来统一操作准则
2026年9月1日,《资产管理 数据资产分类与代码》(GB/T 47949 2026)与《资产管理 数据资产登记指南》(GB/T 47950 2026)两项国家标准正式实施,这也是国内数据资产管理领域首批国家级通用标准。
对于国企、平台类国资单位而言,过去在数据资产管控当中,普遍遇到现实难题:内部各业务条线各自定义数据口径,自建登记规则;业务部门、信息化部门、财务部门台账互不匹配;数据资源已经产生业务价值,却缺少统一依据完成归类、登记、建档。开展资产盘点、上报国资报告、数据资产入表时缺少可直接落地的操作依据,审计巡检阶段容易出现资料不统一的风险。
很多国资信息化负责人、服务商存在一个共性误区:国标发布等同于直接上线一套系统,把存量数据批量导入平台就算完成数据资产规范化管理。不少单位打算直接依托原有业务系统简单做字段改造,不做前置的存量数据梳理、分类校准。看似快速完成形式上的达标,实则会出现编码套用混乱、登记要素缺失、业务台账和财务账簿脱节,后续开展数据资产报备、评估、入表时,整套登记材料不满足审计核查要求,这也是后续国资检查重点关注方向。
结合多类国资资产治理项目的落地经验,国资单位落地两项新标准,不能只做系统层面改造,完整落地可以分为 3 个关键执行步骤:
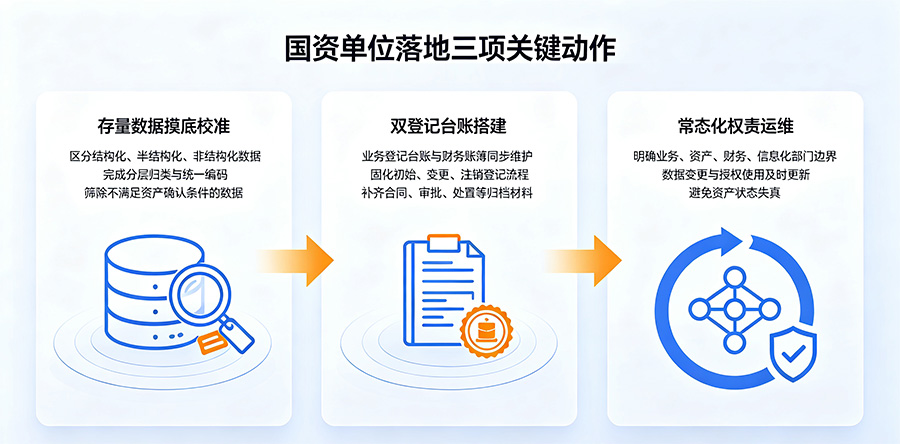
第一步:存量数据资源摸底与分类校准。对照国标分类编码规则,对单位内部全部存量数据资源做梳理甄别,区分结构化、半结构化、非结构化数据,完成大类 中类 小类层级归类,给合规的数据资产分配统一编码,筛除不满足资产确认条件的数据资源,不盲目全部纳入资产清单。
第二步:搭建双登记联动台账机制。落实登记指南要求,同步维护数据资产业务登记台账与财务会计账簿,把初始登记、变更登记、注销登记三类流程固化,补齐采购合同、审批凭证、处置记录等归档材料,解决业务与财务两套记录口径错位的问题。
第三步:建立常态化运维和权责分工。明确业务部门、资产管理部门、财务、信息化部门各自工作边界,把数据资产变更、授权使用、到期核销纳入日常工作流程,而不是一次性项目式工作。尤其针对数据对外授权复用场景,落实授权标记登记,避免发生资产误核销。
从大量资产数字化项目实施情况来看,推进新标准落地过程中,有三类现实问题极易被忽视,会直接影响后续资产报备与审计核验:
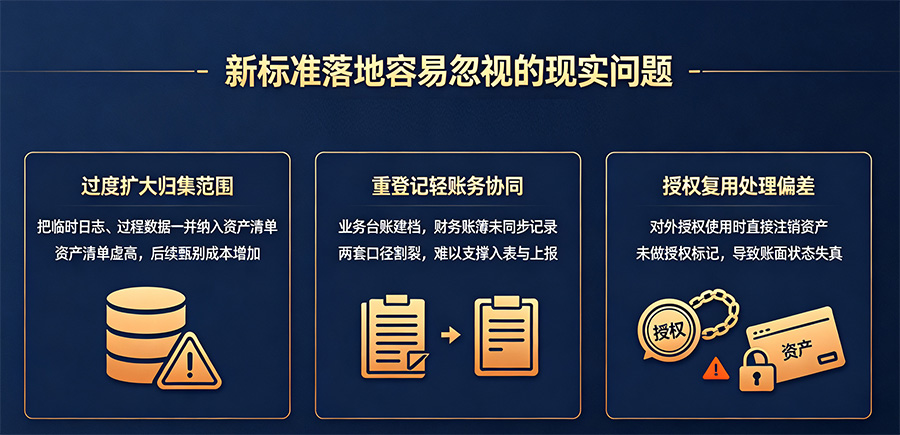
过度扩大数据资产归集范围
部分单位未做前置甄别工作,直接将全部业务数据归入资产清单,临时业务日志、过程性中间数据一并纳入管理范畴。会造成资产清单体量虚高,真正具备资产价值的数据被淹没,等到审计核查阶段,需要投入大量人力重新筛选甄别,拉长整体合规周期。
重系统登记,忽略财务账务协同
仅在业务信息系统完成数据资产建档归档,财务端会计账簿没有同步对应记录。业务台账与财务记录相互割裂,两套数据无法互验,形成管理断层,生成的登记材料不足以支撑数据资产入表,也无法满足国有资产报告的上报要求。
对数据授权复用场景理解出现偏差
数据资产具备可共享、可重复使用的特殊属性,部分单位在对外授予数据使用权、开放数据产品经营权时,直接对账面资产做注销或者扣减处理。未按照标准仅做授权信息标记,造成账面资产状态与实际权属情况不一致,引发账实偏差。
两项国标不是孤立的技术规范,需要和数据资产会计处理、资产评估、国有资产报告制度相互衔接。登记形成的清单、档案材料,可以作为盘点上报、资产入表、评估工作的基础支撑。对于国资单位,并不要求一步到位实现全部数据资本化,更加务实的路径是先梳理存量资源、完成分类赋码,再筛选符合条件对象开展登记,最后持续迭代全生命周期管理流程。
数据资产管理标准化,不是简单把线下登记搬到线上。国标带来的核心改变,是解决过去分类无标尺、登记无统一流程的管理盲区。优先完成存量数据甄别校准,理顺业务 资产 财务的联动关系,才是规避审计风险,释放数据要素价值的关键。
演示申请
请留下您的联系方式,我们会尽快为您服务。


申请成功!
感谢您的关注,我们会尽快与您联系!