
数据资产ABS:地方国资转型的新融资路径与能力考验
近年来,数据资产ABS凭借独特的创新优势,快速走进地方国企融资视野,成为地方国资平台市场化转型进程中的核心金融工具。在土地财政收紧、传统基建融资渠道持续收窄的行业背景下,众多从传统融资平台向市场化城市运营商转型的地方国资企业,纷纷将目光聚焦数据资产证券化。
这一现象的背后,是地方国资行业亟待破解的核心难题:告别政府信用背书、土地资产抵押的传统融资模式后,地方国资究竟依靠何种合规资产对接资本市场、拓宽融资渠道?表面来看,数据资产ABS是资本市场的产品创新;深层剖析,这是地方国资在转型阵痛期,对自身资产价值、经营模式、核心竞争力的一次重新定义与自我突围。
一、资源充裕但可融资资产稀缺,数据资产破解融资困境
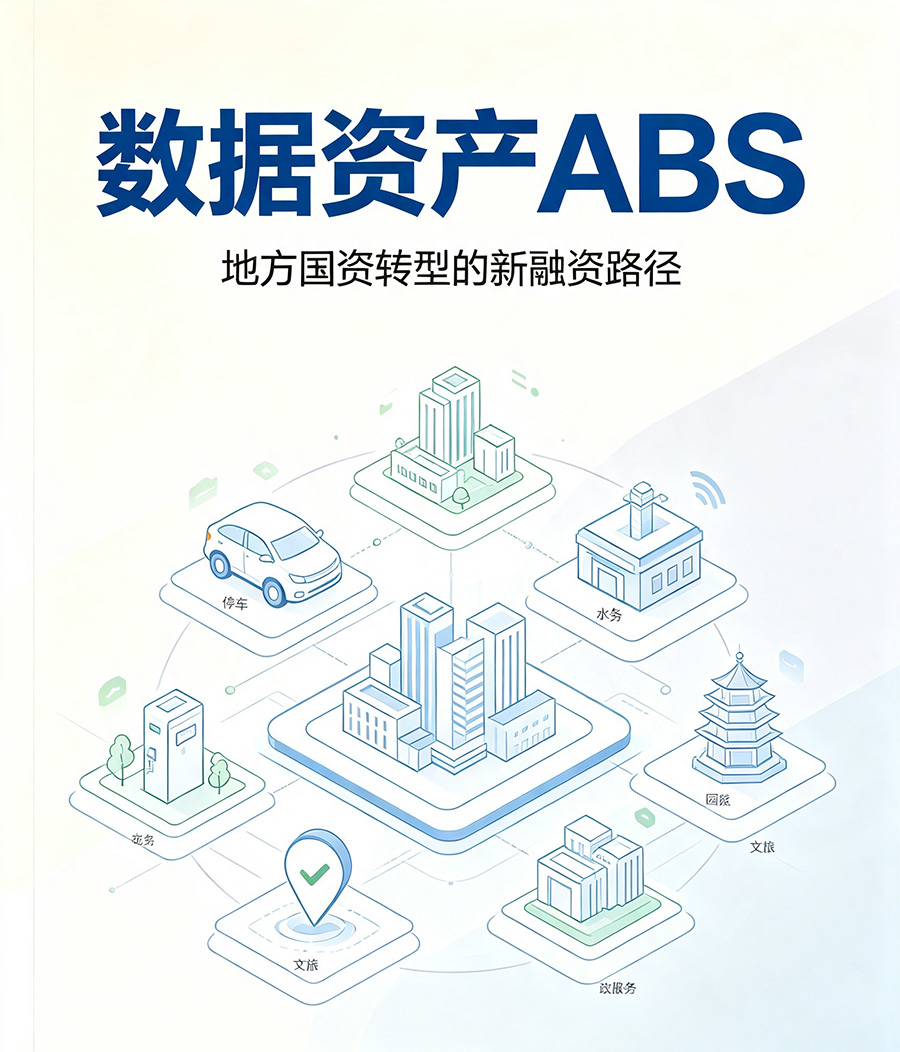
长期以来,地方国资手握海量城市经营性资源,涵盖智慧停车、新能源充电桩、城乡水务、集中供热、产业园区、文旅景区、城市管网、政务服务等诸多民生与基建领域。这些资产扎根城市运营核心场景,体量庞大、覆盖面广,是地方城市发展的核心载体。
但资源充沛并不等同于可融资资产充足。多数地方国资存量资源存在明显的融资短板:部分资产具备强公益属性,受政策约束无法自由抵押、转让和处置;部分资产权属链条复杂、权责边界模糊,金融机构难以完成风险研判与价值核定;还有大量资产依赖财政补贴、政府付费维持现金流,回款稳定性弱、周期不可控,难以满足资本市场的融资准入标准。
简言之,地方国资的核心痛点不是缺资源,而是缺少被金融市场认可、可量化、可确权、可变现的标准化融资资产。而数据资产ABS的核心价值,正是精准补齐了这一短板。
在常态化城市运营过程中,地方国资各业务板块持续沉淀海量原生数据:停车平台积累车流、泊位利用率、收费流水、车辆停留时长数据;充电桩企业留存充电频次、用电量、时段分布、设备运维数据;水务企业归集居民与企业用水量、缴费记录、管网运行监测数据;产业园区沉淀企业画像、租赁经营、能耗消耗、招商运营数据;文旅平台积攒客流、票务、消费场景等全域数据。
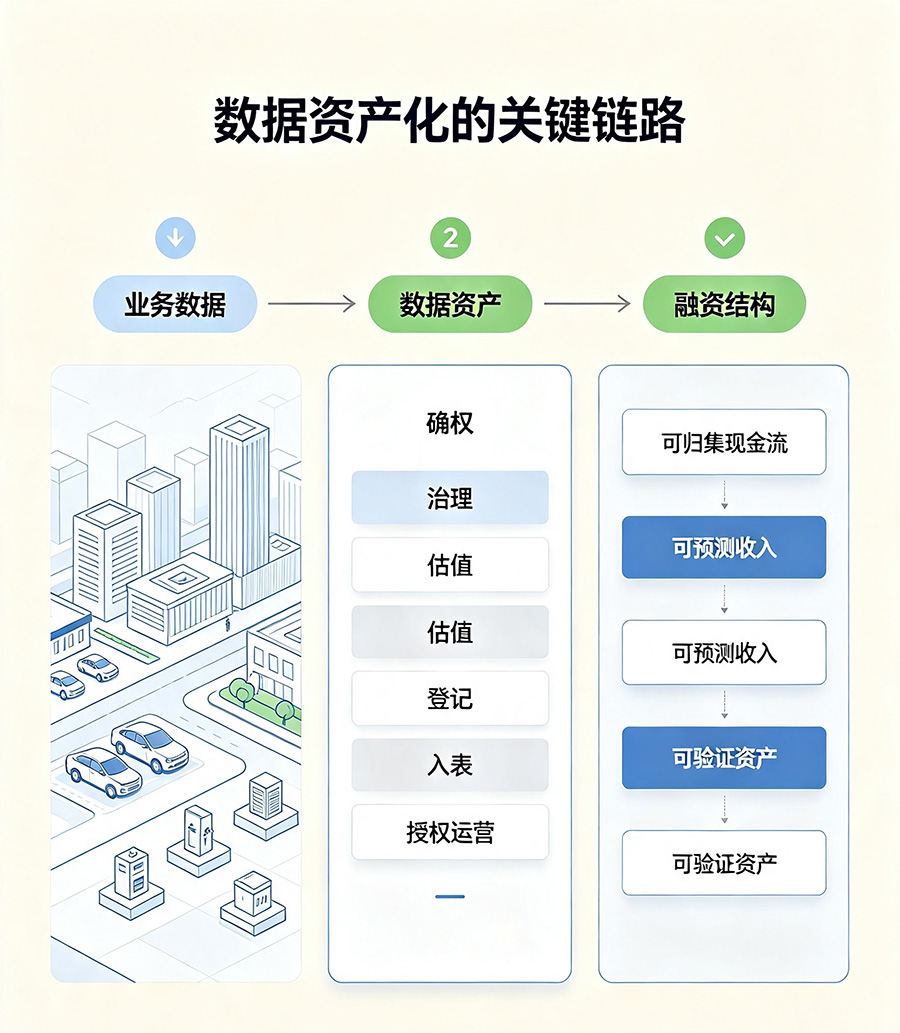
在未经过标准化处理前,这些数据仅为业务系统的原始记录,无资产属性、无金融价值。而通过数据确权、合规治理、价值估值、资产登记、账务入表、授权运营一系列标准化流程后,零散的业务数据将完成蜕变,转化为合规可控、价值可量化的数据资产,顺利纳入企业资产体系与融资结构。
数据资产ABS的核心魅力,就是将无形、零散、无标准化价值的数据资源,转化为金融机构可识别、可评估、可风控的标准化资产,为地方国资开辟了区别于传统实物资产抵押的全新融资路径,盘活了长期沉睡的数字无形资产。
二、重构企业叙事体系,支撑国资市场化深度转型
企业发展的核心逻辑,从来都是先确立发展叙事,再落地经营方法论。对于处于转型关键期的地方国资而言,传统发展叙事已完全适配不了当前的市场环境与政策导向。
过去,地方国资的融资逻辑高度依附于政府信用、土地储备、基建项目和平台隐性担保,市场对其的认知固化为“政府融资工具”,核心标签是基建建设、资金融通、债务承接。但随着地方债务管控趋严、地方国资转型政策落地,单纯依靠政府背书、举债建设的发展模式已难以为继,市场化运营、资产盘活、数字赋能成为国资转型的核心关键词。
数据资产ABS的快速落地,为地方国资完成品牌叙事与身份定位的迭代升级提供了坚实支撑。通过布局数据资产证券化业务,地方国资得以摆脱传统“基建融资平台”的刻板标签,成功塑造出“城市综合运营商”“数据资产运营主体”“区域数字经济基础设施服务商”的全新市场身份。
这种叙事重构对国资转型至关重要。以往资本市场评判地方国资,核心参考区域财政实力、政府支持力度、隐性信用背书;而依托数据资产运营与ABS融资实践,企业可向市场清晰传递停车、充电、水务、园区、文旅等多元化市场化经营场景,展现数据产品服务、数字运营增值等新型营收能力,彻底打破传统平台的估值与信用框架。
但必须清醒认知:叙事升级不等于能力升级。落地一单数据资产ABS,不代表地方国资已完成市场化转型。当前市场中部分数据资产ABS项目存在“重形式、轻实质”的问题,融资规模普遍有限,核心短板集中在数据产品化能力不足、市场化付费客户缺失、经营性现金流不稳定,无法持续覆盖融资成本。若无法解决核心经营问题,数据资产ABS只会沦为传统融资的“新式包装”,成为资本市场的伪创新。
从本质来看,地方国资布局数据资产ABS,不仅是一次融资渠道的创新尝试,更是一场关乎市场化转型成效的实战考试,考验的是企业数字化运营、资产盘活、市场化盈利的核心能力。
三、优化企业财务报表,拓宽中长期融资空间
数据资产入表政策的全面落地,为数据资产ABS的规模化推广奠定了会计基础。根据现行企业会计准则,合规的数据资源可依据持有用途与盈利模式,分别确认为无形资产或存货:企业长期持有、自用运营的数据资源,归类为无形资产;专门用于对外销售、提供市场化数据服务、常态化经营的数据数据产品,归类为存货。
这一会计规则为承压状态下的地方国资提供了全新的财务优化路径。当前多数地方国资存在资产负债率偏高、传统资产质量承压、存量融资空间耗尽的问题,财务结构优化难度极大。而数据资产的合规确认与入账,能够直接增厚企业总资产规模,丰富资产结构,有效改善企业资产负债表,降低财务风险,提升整体资信水平。
在数据要素市场化改革体系中,数据入表是基础起点,数据资产ABS是价值落地延伸。数据入表解决了数据资源的资产确权、账务合规、报表确认问题,让无形数据拥有了合法的资产身份;而数据资产ABS进一步突破账务层面的局限,聚焦核心金融逻辑,挖掘数据资产背后可归集、可预测、可验证的稳定现金流,实现资产价值的市场化变现。
简言之,入表让数据“成为资产”,ABS让数据“创造价值、兑现资本”。不过,当前行业仍处于探索阶段,多数项目尚未真正实现数据资产的独立造血与持续盈利。部分项目仍存在底层现金流薄弱、过度依赖传统业务兜底、数据价值虚高的问题,行业合规化、精细化发展仍需持续打磨。
演示申请
请留下您的联系方式,我们会尽快为您服务。


申请成功!
感谢您的关注,我们会尽快与您联系!